치과 진료비 40만원, 통장을 열어보고 나서야 알았어요
지난주에 갑자기 치과 진료비로 40만원이 나갈 일이 생겼는데, 저는 제 비상금 통장에 얼마가 들어있는지도 모른 채로 일단 통장부터 열어봤어요.
지난 글에서 저축 소비 비상금 통장을 나눠놓긴 했는데, 비상금 통장에는 얼마를 넣어야 하는지 기준을 정해두지 않아서 잔액이 턱없이 부족하더라고요. 결국 소비 통장에서 급하게 돈을 옮겨야 했습니다. 통장만 나눠두고 비상금 마련 기준을 안정해두면 이런 순간에 아무 소용이 없다는 걸 이번에 제대로 느꼈어요.
저처럼 비상금 통장은 만들어놨는데 정작 얼마를 목표로 채워야 할지 모르시는 분들 계시죠. 이번 글에서는 제가 비상금 마련 기준을 직접 계산해보고, 어디에 보관할지까지 정리해본 과정을 공유하려고 해요. 끝까지 읽으시면, 나한테 맞는 비상금 목표 금액을 정하는 기준이 잡히실 거에요.
비상금 마련 기준, 왜 필요한지부터 정리해봤어요
비상금은 갑자기 목돈이 필요한 상황(병원비, 경조사, 갑작스러운 수리비 등)에 저축 투자용 돈을 건드리지 않고 쓸 수 있게 따로 마련해두는 돈이에요.
저는 그동안 "돈 좀 남으면 비상금으로 쓰지 뭐" 정도로만 생각했었는데, 찾아보니 그렇게 애매하게 접근하면 정작 필요할 때 없는 경우가 대부분이더라고요. 비상금 마련 기준을 미리 숫자로 정해두지 않으면, 급한 일이 생길 때마다 저축 통장이나 카드값으로 메꾸게 된다는 걸 이번에 알게 됐습니다.
제가 직접 확인해본 것 목표 금액 계산하기
거창하게 시작하지 않으려고, 저도 일단 제 한달 고정지출부터 다시 확인해봤어요.
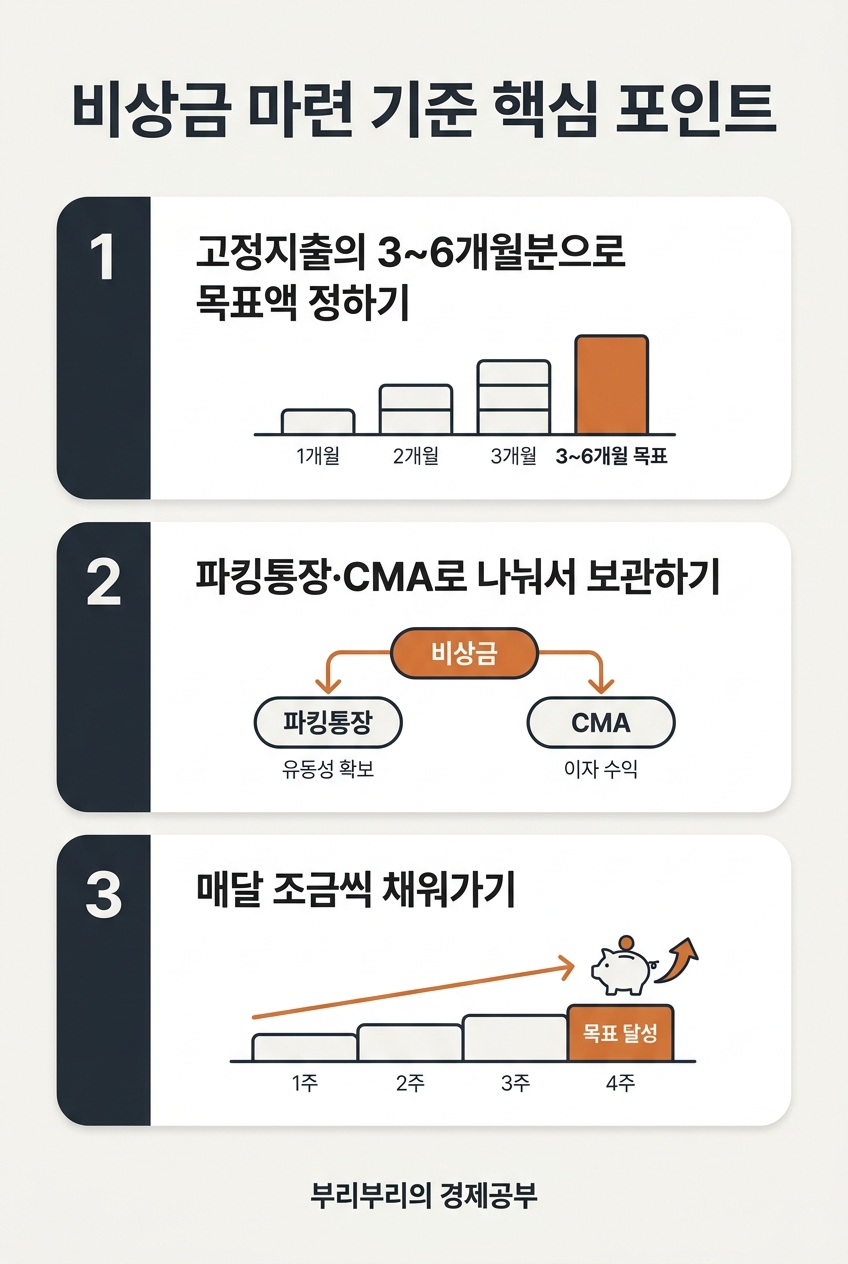
찾아보니 비상금 마련 기준으로 가장 많이 언급되는 건 월 고정지출의 3~6개월분, 또는 월급의 3~6배를 목표로 잡으라는 조언이었어요. 소득이 안정적이고 고정비가 낮으면 3개월분 정도로 시작해도 괜찮고, 소득이 불규칙하거나 부양가족이 있으면 6개월분 이상으로 여유 있게 잡는게 맞는 것 같더라고요.
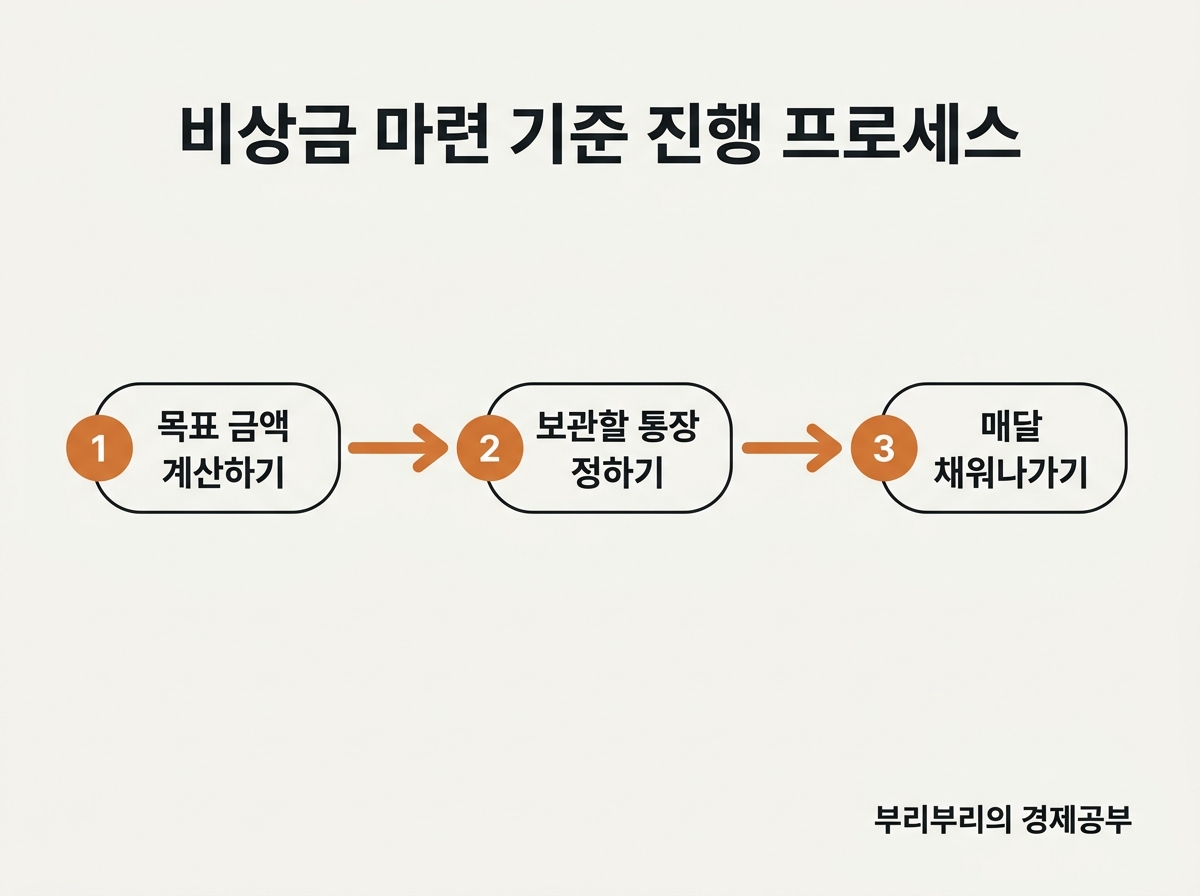
저는 4화에서 정리해둔 고정지출 금액을 다시 꺼내서, 그 금액의 3배를 1차 목표로 잡아봤어요. 처음부터 6개월분을 목표로 하면 너무 멀게 느껴질 것 같아서, 일단 3개월분 부터 채우고 나중에 늘려가기로 했습니다.
제가 직접 확인해본 것 어디에 보관할지
목표 금액을 정하고 나니, 이번엔 이 돈을 어디에 넣어둘지가 문제였어요.
비상금은 급하게 꺼내 써야하는 돈이라, 저는 적금처럼 묶이는 상품 대신 파킹통장이나 CMA 통장을 알아봤어요. 파킹통장은 입출금이 자유로우면서 일반 통장보다 이자를 더 주는 구조였고, CMA는 증권사 계좌인데 하루 단위로 이자가 붙고 수시로 넣고 뺄 수 있다는 점이 비슷하더라고요. 다만 CMA는 예금자 보호가 제한적일 수 있다는 점도 같이 확인했습니다.
저는 비상금 전액을 한곳에 몰아넣기보다, 예금자 보호가 되는 파킹통장에 대부분을 두고 일부만 CMA에 나눠 넣는 식으로 정리해봤어요.
비상금 마련 기준, 표로 정리해봤어요
이번에 제가 정리한 기준을 표로 정리해봤어요.
| 상황 | 비상금 마련 기준 | 보관 장소 |
| 소득 안정적 + 고정비 낮음 | 월 고정지출의 3개월분 | 파킹통장 중심 |
| 소득 불규칙 또는 부양가족 있음 | 월 고정지출의 6개월분 이상 | 파킹통장 + CMA 분산 |
| 이번에 새로 안 것 | 금액을 숫자로 정해야 실제로 채워지더라 | 적금처럼 묶어두면 급할 때 못 꺼내 쓰더라 |
저처럼 비상금 통장은 만들어놨는데 목표 금액이 없으셨던 분들은, 고정지출에 배수를 곱해서 숫자부터 정해보시는게 맞는것 같아요. 숫자가 있어야 매달 얼마를 채워야 할지도 자연스럽게 보이더라고요.
이번에 느낀 것
비상금 마련 기준을 숫자로 정하고 나니, 그동안 막연하게만 느꼈던 "비상금" 이라는 말이 훨씬 구체적으로 다가왔어요.
특히 이번 치과 진료비처럼 예상 못한 지출이 생겼을 때, 목표 금액이 정해져 있으면 "이번 달엔 목표에서 얼마나 멀어졌는지" 까지 바로 가늠할 수 있겠더라고요. 반대로 기준 없이 그냥 통장만 나눠놨을 땐, 급한 일이 생겨도 얼마를 써도 되는지조차 판단이 안섰던 거였습니다.
다만 목표 금액까지 채우는 데는 시간이 꽤 걸릴 것 같아서, 이번 달부터는 선저축 후지출로 떼어놓은 돈 일부를 비상금 채우는데 먼저 배분해보려고 해요.
오늘 해볼 수 있는 것
저도 오늘 딱 이정도만 해봤어요.
[ √ ] 내 한달 고정지출 금액 다시 확인해보기
[ √ ] 고정지출에 3을 곱해서 비상금 1차 목표 금액 정해보기
[ √ ] 파킹통장 CMA 이자율 비교해서 비상금 보관할 곳 정해보기
[ √ ] 다음 글에서 다룰 "통장 쪼개기 방법" 미리 궁금해하기
마무리하며
통장만 나눠놓고 정작 목표 금액은 없었던 비상금 통장에, 이번에 처음으로 기준을 정해봤어요. 숫자 하나 정했을 뿐인데 마음이 훨씬 든든해지더라고요.
다음 글에서는 원래 이 블로그 순서대로 예고했던, 통장 쪼개기 방법에 대해 정리해보려고 해요. 비상금 통장 기준을 정한 김에, 이참에 통장 전체를 어떻게 나눠야 할지도 같이 정리해보려고 합니다.
❓ FAQ
Q1. 비상금 마련 기준, 꼭 고정지출의 3~6개월분이어야 하나요?
꼭 그렇진 않아요. 저는 소득이 상대적으로 안정적이라 3개월분부터 시작했는데, 소득이 불규칙하시거나 부양가족이 있으시면 6개월분 이상으로 여유있게 잡으시는게 마음 편하실 것 같아요.
Q2. 비상금은 적금으로 모으면 안되나요?
저도 처음엔 적금으로 모을까 했는데, 급하게 꺼내 써야 하는 돈이라 중도 해지 손해가 있는 적금보다는 입출금이 자유로운 파킹통장이나 CMA가 더 맞다는걸 이번에 알게 됐어요.
Q3. 비삼금을 CMA에 전부 넣어도 되나요?
저는 전액을 CMA에 넣지 않고 예금자 보호가 되는 파킹통장에 대부분을 두는 쪽을 택했어요. CMA는 예금자 보호가 제한적일 수 있다는 점을 확인하고 나서 일부만 나눠 넣기로 했습니다.
Q4. 비상금 마련 기준 금액을 다 채울 때까지 저축은 못하나요?
그건 아니에요. 저도 이번 달부터 선저축으로 떼어놓은 금액 일부를 비상금 채우는데 배분하는 식으로 병행하려고해요. 목표를 정해두고 조금씩 채워가는게 현실적인 것 같아요.
'경제 > 경제공부' 카테고리의 다른 글
| [8화] 기준금리 뜻, 저도 친구 질문에 답 못하고 나서 정리해봤어요 (0) | 2026.10.01 |
|---|---|
| [7화] 통장 쪼개기 방법, 저도 이번주에 실제로 나눠봤어요 (2) | 2026.09.28 |
| [5화] 선저축 후지출, 저도 이번 달부터 진짜 시작해봤어요 (0) | 2026.09.26 |
| [4화] 지출, 고정지출 변동지출로 나눠보니 이렇게 다르더라고요 (1) | 2026.09.24 |
| [3화] 월급 관리 첫걸음, 소득과 지출부터 파악해봤어요 (2) | 2026.09.21 |